
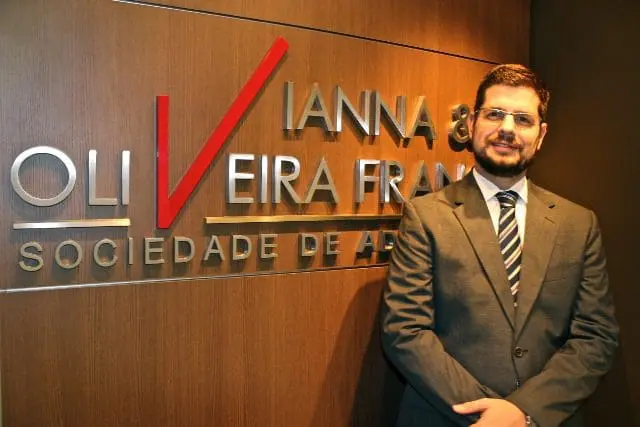
O advogado João Burke, sócio da área fiscal de Vianna & Oliveira Franco Advogados, em entrevista exclusiva ao DIÁRIO, comenta as questões tributárias mais recorrentes para as empresas do turismo; acompanhe:
DIÁRIO – Quais questões tributárias você destacaria na atividade de empresas do turismo?
A partir do dia a dia de nossos clientes, somente para citar alguns pontos, eu destacaria a questão dos tributos de 6% na remessa de recursos ao exterior, a partir de 2016. Chamo atenção também para a falta de preenchimento de SISCOSERV para quem atende clientes estrangeiros, expondo as empresas de turismo a multas que podem chegar a R$1.500,00 por mês em atraso, ou até 3% do faturamento, no caso de informações omitidas ou incompletas. Mais uma questão importante refere-se ao pagamento indevido de PIS e COFINS por quem atende clientes do exterior, o que gera a possibilidade de créditos a recuperar sobre os últimos cinco anos. Ou seja, identificamos clientes que pagaram indevidamente PIS e COFINS e têm direito a recuperar este crédito. Outro ponto que merece destaque é o devido reconhecimento pelas operadoras da receita tributável. Por fim, a partir de recente julgamento do STF, eu chamaria muita atenção para a possibilidade de exclusão do ISS da base de cálculo do PIS/COFINS, o que poderá gerar uma redução substancial na carga tributária para hotéis, operadoras e agências de viagens, bem como para as demais empresas prestadoras de serviço em geral.
Algumas instituições financeiras estão efetuando remessas sem o IRRF de 6%, desde que os valores sejam destinados a países com os quais o Brasil mantenha acordo contra a bitributação
DIÁRIO – Com relação às remessas ao exterior, como está este assunto atualmente?
Até 2015, a remessa era feita sem a retenção do imposto de renda, que passou para 25%. Em maio do ano passado, foi sancionada a lei que reduziu de 25% para 6% o IRRF das operadoras sobre remessas para o exterior, mais adicional de 0,38%, até o limite de R$10.000,00 por mês por viajante. Portanto, esta será a regra vigente até 31.12.2019. Até aí, nada de novo. A questão, contudo, merece destaque porque algumas instituições financeiras estão efetuando remessas sem o IRRF de 6%, desde que os valores sejam destinados a países com os quais o Brasil mantenha acordo contra a bitributação. Como esta não é uma questão pacífica, muitas operadoras por cautela têm cobrado dos clientes o IRRF de 6% mesmo em tais hipóteses, com o pretexto de provisionar os recursos caso a Receita Federal venha a autuá-los no futuro. A estratégia é válida e cautela nunca é demais. Contudo, o problema surge quando, ao invés de provisionar tais recursos (guardá-los para eventual necessidade futura), a empresa insere indiscriminadamente os 6% cobrados a maior em seu fluxo de caixa…, ou, o que é pior, consideram como se receita fosse. Ou seja, muitos empresários caem na armadilha de alavancar a operação com recursos que, em verdade, deveriam estar reservados para contingência futura. Isto pode gerar um passivo tributário futuro, se não for algo muito bem administrado.
DIÁRIO – Por que a devida identificação da receita tributável é relevante para as operadoras de turismo?
Este é um ponto que sempre reforçamos em nossa consultoria tributária, pois que vital para operadoras de turismo no repasse de recursos dos turistas a terceiros, como hotéis, companhias aéreas etc. Ocorre que eventuais equívocos no reconhecimento da receita tributável podem gerar pagamento de impostos a maior, encarecendo a operação. Imagine que a incorreta identificação da base de cálculo gera um efeito ‘cascata’ em que impostos repetitivos são pagos sobre a mesma base, por quem deve e também por quem não deve pagar. Isso é maléfico para o empresário e também para o consumidor, que acaba pagando mais caro pelo seu pacote de turismo.
DIÁRIO – Por que a exclusão do ISS da base de cálculo do PIS/COFINS poderá reduzir a carga tributária das operadoras e agências de viagens? Já há decisões judiciais favoráveis nesse sentido?
O Supremo reconheceu a relevância e a abrangência desta discussão ao estabelecer a existência de repercussão geral do tema. Ainda não se decidiu definitivamente a questão, mas isto poderá acontecer em breve. As operadoras, agências, hotéis e outros contribuintes de ISS poderão recuperar créditos desde 2012, caso ingressem com a ação competente em 2017 e, claro, desde que o Supremo reconheça a procedência da tese. Como há um novíssimo precedente judicial similar relativo ao ICMS, é possível que as empresas também consigam fazer reconhecer seu direito de crédito em relação ao ISS. Além disso, em alguns casos será possível deixar de recolher PIS e COFINS sobre o ISS, desde já, caso seja obtida uma autorização judicial liminar. Isso significaria importante redução da carga tributária das empresas de turismo e de outros setores, liberando fluxo de caixa para investimento em atividades produtivas, retomada do crescimento e maior lucratividade para o setor.